Análise técnica baseada em 3.530 registros ativos do Cadastro de Entidades Privadas sem Fins Lucrativos Impedidas (CEPIM), extraídos diretamente da API oficial do Portal da Transparência em setembro de 2026.
O que é o CEPIM
O Cadastro de Entidades Privadas sem Fins Lucrativos Impedidas (CEPIM) é mantido pela Controladoria-Geral da União (CGU) e reúne organizações sem fins lucrativos que estão, neste momento, impedidas de celebrar novos convênios, contratos de repasse ou termos de parceria com a Administração Pública Federal — em decorrência de irregularidades não resolvidas em transferências de recursos anteriores.
Diferente de outros cadastros de sanção (como o CEIS, para empresas com fins lucrativos), o CEPIM é específico para o terceiro setor. Para qualquer organização que depende de recursos federais — via emenda parlamentar, programa de governo ou convênio direto — entender como esse cadastro funciona não é curiosidade, é prevenção.
O achado central: nem todo impedimento é a mesma coisa
Ao analisar os 3.530 registros ativos, um padrão importante emerge — e ele muda a forma como esse dado deveria ser lido.
O campo que descreve o motivo do impedimento mistura duas coisas categoricamente diferentes:
- Impedimentos administrativos — a organização ainda está dentro do processo normal de prestação de contas, e o problema está sendo tratado pelo próprio órgão concedente (ministério ou secretaria).
- Impedimentos em nível de Tomada de Contas Especial (TCE) — segundo a própria definição do Tribunal de Contas da União, The TBI It is “medida de exceção”, instaurada somente depois de esgotadas todas as medidas administrativas para reparação do dano. Ou seja: quando um caso chega à TBI, a via administrativa já foi tentada e não resolveu — o processo escalou para responsabilização financeira formal perante o TCU.
Tratar essas duas situações como equivalentes distorce qualquer leitura do problema. Uma organização com documentação pendente está numa situação bem diferente de uma organização cujo processo já foi remetido ao Tribunal de Contas.
Distribuição real, por fase processual
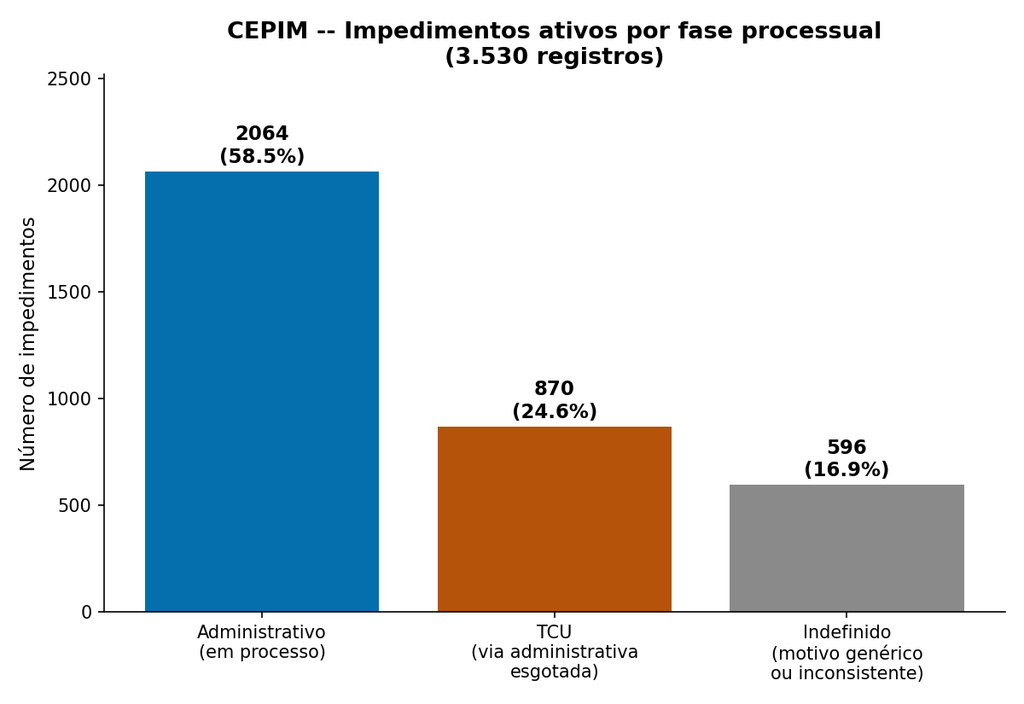
- 58,5% dos impedimentos ainda estão em fase administrativa — ou seja, a maior parte dos casos, em tese, ainda tem caminho de regularização dentro do próprio órgão concedente.
- 24,6% já chegaram ao nível de TCU (Instauração de Tomada de Contas Especial ou Inscrição por decisão do TCU) — a via administrativa se esgotou.
- 16,9% têm motivo genérico (“motivo não especificado”) ou texto que, na leitura técnica, soa mais como resolução do que como causa de impedimento — uma inconsistência de registro que a própria base pública carrega, e que tratamos como tal, sem forçar uma classificação que os dados não sustentam.
Os motivos administrativos mais comuns
Dentro do grupo administrativo (2.064 casos), a distribuição por causa específica mostra onde o problema real se concentra:
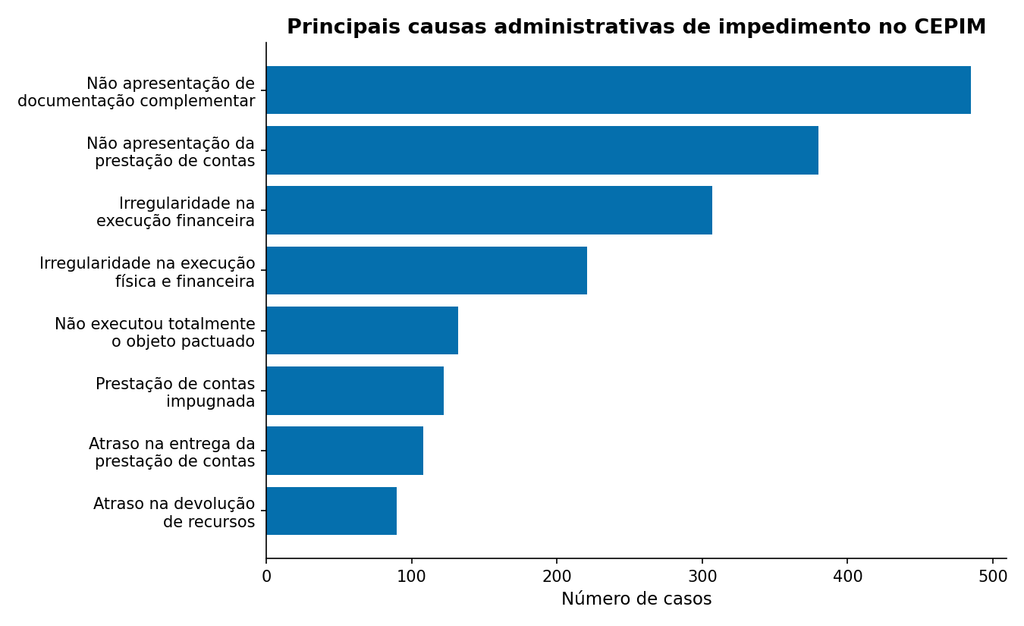
Três causas — não apresentação de documentação complementar, não apresentação da prestação de contas e irregularidade na execução financeira — respondem, sozinhas, por mais da metade dos casos administrativos. É uma informação prática importante: a maior parte dos impedimentos não vem de desvio de finalidade ou má-fé (esse motivo aparece em apenas 4 dos 3.530 registros), e sim de falha de processo, prazo e documentação. Mas tratar as três causas como equivalentes seria simplificar demais: são situações distintas, em pontos diferentes do mesmo processo, com gravidade bem diferente.
O processo, do início ao fim. Quando a parceria termina, a organização tem um prazo para apresentar a prestação de contas final, fixado no próprio instrumento assinado. Nos termos de fomento e de colaboração, o prazo é de até 90 dias (Lei 13.019/2014, art. 69). Nos convênios, era de 60 dias pela Portaria Interministerial 424/2016, hoje substituída pela Portaria Conjunta MGI/MF/CGU nº 33/2023. Se a organização não envia a prestação de contas no prazo, o órgão não age de imediato: notifica e abre um novo prazo para a apresentação. Nas parcerias da Lei 13.019, esse novo prazo é de 45 dias, prorrogável uma vez por igual período. Só depois desse prazo vencido, sem resposta, a máquina administrativa se move de fato contra a organização.
Não apresentação de documentação complementar não é a falta da prestação de contas: é uma etapa posterior. A organização enviou a prestação de contas; o órgão, ao analisar, encontrou algo incompleto ou que precisa de esclarecimento e abriu prazo para saneamento (nas parcerias da Lei 13.019, também 45 dias, prorrogáveis por igual período). A organização fez o trabalho de prestar contas; só não respondeu a tempo a um pedido específico de complemento. É o motivo mais próximo de falha pura de processo — prazo perdido, comunicação que não chegou, equipe sem capacidade de reagir a uma exigência pontual — e, por si só, não indica problema na execução do projeto.
Não apresentação da prestação de contas é outra coisa: a organização nunca enviou nada, nem no prazo original nem no prazo aberto pela notificação. Não é “deixou de responder a uma exigência”; é “não cumpriu a obrigação básica de prestar contas”. Por isso esse caso costuma seguir um caminho mais curto. Ao julgar o Tema 327, que trata da inscrição de estados e municípios em cadastros de inadimplentes, o Supremo Tribunal Federal admitiu que, quando as contas não são prestadas, a inscrição ocorra depois da notificação e do fim do prazo dado, sem esperar o julgamento de uma Tomada de Contas Especial. Sem documento nenhum, não há o que analisar em profundidade.
Irregularidade na execução financeira só aparece depois que a prestação de contas foi enviada e analisada — análise que pode levar meses: nas parcerias da Lei 13.019, até 150 dias, prorrogáveis até o limite de 300. O órgão encontrou problemas financeiros que continuaram sem correção mesmo depois da oportunidade de saneamento. Aqui não se trata mais de falta de documento: é irregularidade constatada. Para situações assim, o mesmo Tema 327 exige o caminho mais rigoroso: a inscrição só depois do julgamento de Tomada de Contas Especial ou de procedimento equivalente, com direito pleno de defesa.
Na prática, os três motivos formam uma escala de gravidade: uma falha pontual de resposta (documentação complementar), a ausência total de prestação de contas (mais grave, mas ainda sem irregularidade comprovada) e a irregularidade verificada e não corrigida (a mais séria, com menor margem de correção).
Quem mais aplica impedimento
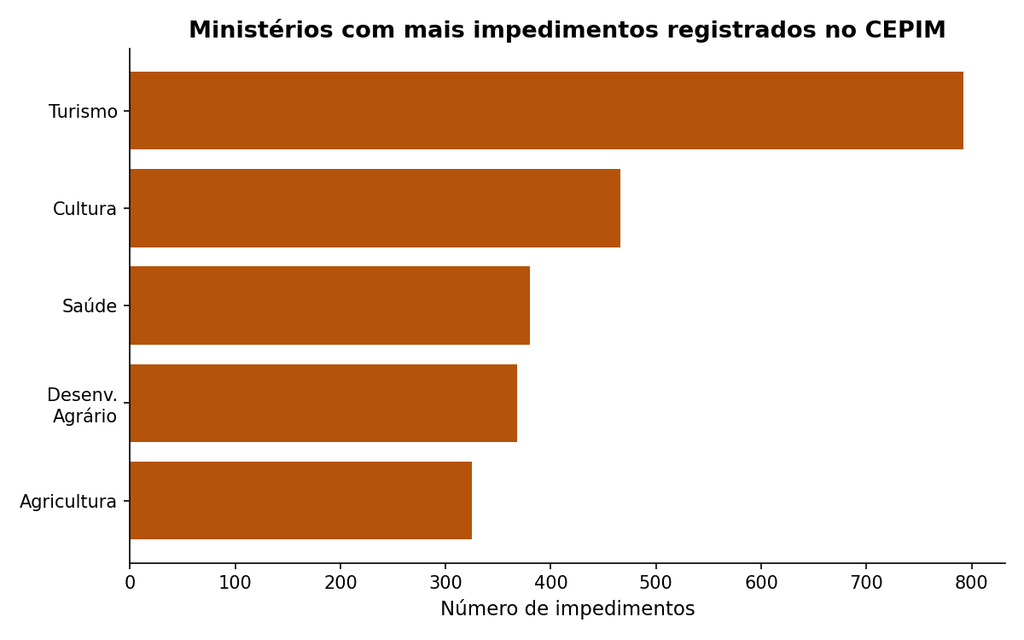
Turismo lidera com folga (792 casos), seguido por Cultura (466), Saúde (380), Desenvolvimento Agrário (368) e Agricultura (325). Não é possível, com o dado atual, afirmar se isso reflete maior rigor de fiscalização desses ministérios especificamente, maior volume de convênios firmados por eles, ou ambos — os dados que temos hoje não isolam essa variável, e não vamos especular além do que eles sustentam.
Limitações do dado, com transparência
Duas limitações reais, que preferimos declarar explicitamente a esconder:
- Não há campo de UF (estado) na fonte — nem da organização impedida, nem do órgão. Não é possível, com este endpoint da API, responder “qual estado tem mais impedimentos” sem cruzar com outra base, cobertura que hoje é parcial.
- 16,9% dos registros têm motivo que não permite classificação confiável — preferimos declarar essa fatia como “indefinida” a forçá-la numa categoria que o próprio texto da fonte não sustenta com clareza.
Caminhos para evitar o impedimento
A partir do que os dados mostram — concentração forte em falhas de processo, não em má-fé — as recomendações mais eficazes são preventivas e de gestão, não jurídicas:
1. Tratar a prestação de contas como parte do projeto, não como etapa posterior a ele. Como 25% dos casos administrativos vêm de não apresentação ou atraso de prestação de contas, a causa mais evitável é também a mais simples de prevenir: manter controle financeiro e documental corrente durante a execução do convênio, não reconstituir tudo ao final.
2. Ter um responsável técnico designado para cada convênio, com prazo de entrega monitorado. “Não apresentação de documentação complementar” é a causa isolada mais comum (485 casos, 23,5% do grupo administrativo) — isso indica falha de acompanhamento de exigência pontual do órgão concedente, não de execução do projeto em si. Um ponto focal que acompanhe notificações e prazos intermediários — não só a prestação de contas final — cobriria essa lacuna.
3. Regularizar antes de a via administrativa se esgotar. O dado mostra que quase um quarto dos casos já chegou ao nível de TCU — ou seja, a organização deixou o problema administrativo evoluir sem resposta até o ponto de não retorno. Qualquer notificação de irregularidade, mesmo que pareça burocrática, deve ser respondida dentro do prazo — é exatamente essa omissão que caracteriza a hipótese legal de abertura de TCE.
4. Consultar o CEPIM antes de aceitar recursos vindos de repasse indireto ou emenda parlamentar, não só antes de assinar convênio direto. Organizações que recebem recursos via parceria com outra entidade devem confirmar que a entidade parceira não está no CEPIM — o impedimento de uma organização pode comprometer a viabilidade de um projeto conjunto.
5. Monitorar o próprio CNPJ periodicamente, não só no momento de submeter uma proposta. Como o CEPIM é atualizado diariamente e não existe um campo de “data de resolução” — o desaparecimento do registro é o único sinal de que o impedimento foi resolvido — organizações que já tiveram algum problema no passado deveriam consultar a própria situação com regularidade, não assumir que a pendência foi encerrada sem confirmação.
Acesse nosso Painel Federal
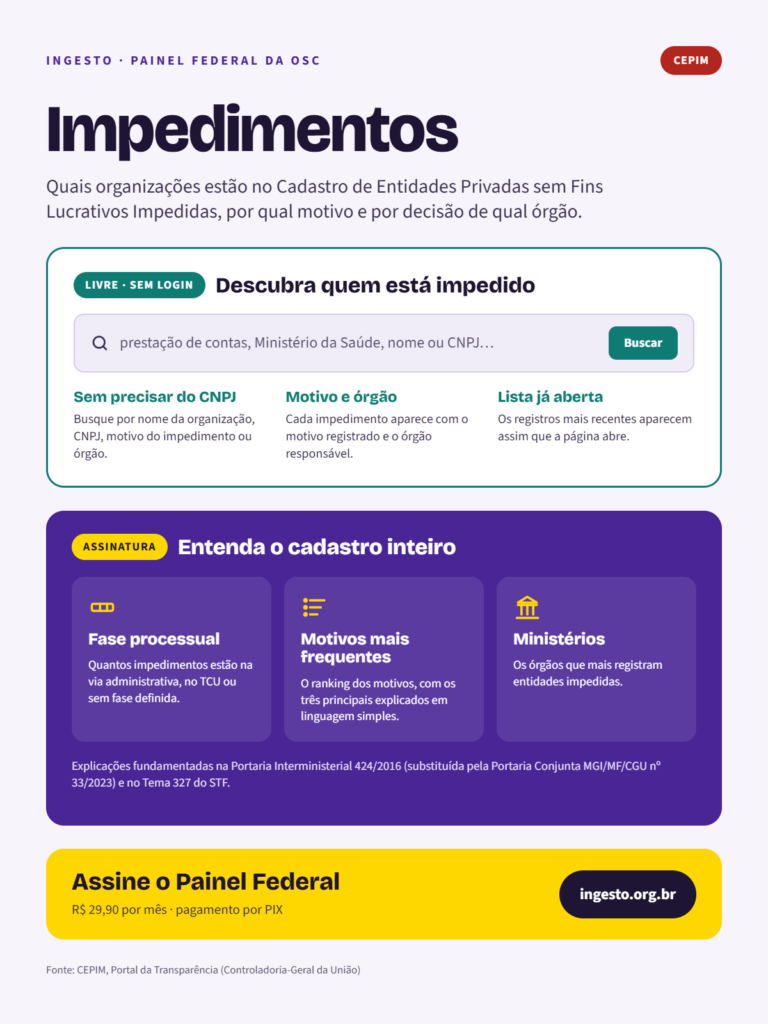
– A consulta ao CEPIM é livre no Painel Federal da OSC: qualquer pessoa pode descobrir quais organizações estão impedidas, por qual motivo e por decisão de qual órgão. Com a assinatura, por R$ 29,90 por mês, você vê a Análise Completa do Cadastro e o dossiê de qualquer organização, com emendas, convênios e pagamentos documento a documento.
– Também recebe alertas por e-mail antes do fim da vigência dos convênios da sua organização e antes do prazo de prestação de contas registrado no TransfereGov. Acesse. Acesse: Painel Federal.
Metodologia: dados extraídos via API oficial do Portal da Transparência (api.portaldatransparencia.gov.br), endpoint CEPIM, com paginação completa. Classificação por fase processual (administrativo/TCU/indefinido) é interpretação própria da Ingesto, fundamentada na definição oficial de Tomada de Contas Especial do TCU (IN TCU 71/2012, art. 2º) e sujeita a revisão conforme o cadastro evolui.
Data da Extração dos Dados: 15/09/2026
O Ingesto é mantido exclusivamente por doações voluntárias.
Se este conteúdo foi útil para você, considere apoiar a manutenção da plataforma.
Leva menos de um minuto.